
Kazalo vsebin:
Močan veter, neurje ali obilno sneženje lahko povzročijo padec drevesa na hišo, garažo, ograjo ali drug objekt. Takšni dogodki so najpogostejši ob močnejših vremenskih pojavih, vendar lahko drevo pade tudi zaradi bolezni, starosti ali drugih poškodb. Posledice so lahko zelo različne, od manjših poškodb strehe do večje materialne škode na objektu ali drugih stvareh.
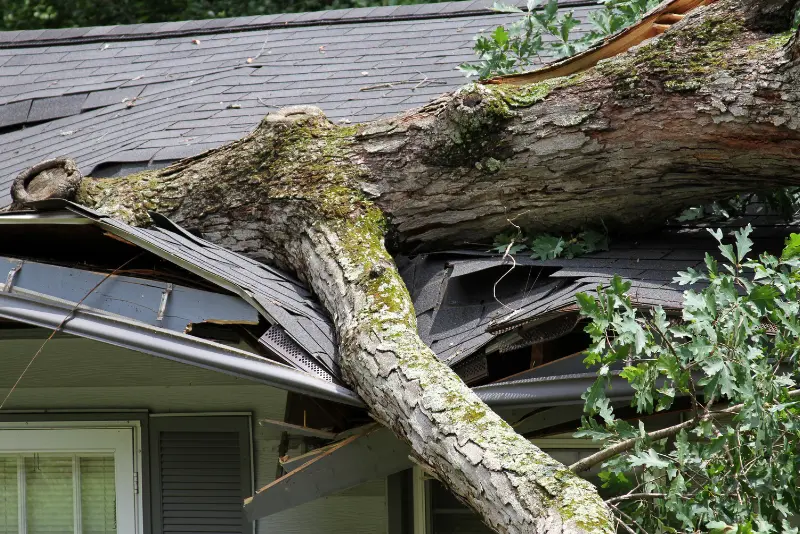
Način reševanja škodnega dogodka ni odvisen le od tega, na čigavi parceli je drevo raslo. Pri presoji so pomembni tudi razlog za padec drevesa, stanje drevesa pred škodnim dogodkom, morebitna odgovornost njegovega lastnika in kritja, vključena v zavarovalni polici. Prav zaradi različnih okoliščin ni mogoče uporabiti enakega odgovora za vse primere.
Najprej je treba ugotoviti vzrok za padec drevesa
Če drevo poškoduje nepremičnino, je eden najpomembnejših podatkov vzrok njegovega padca. Ta lahko vpliva tako na presojo odgovornosti kot tudi na obravnavo zavarovalnega primera.
Drugače se presoja primer, ko drevo podre izredno močno neurje, kot pa primer, ko se izkaže, da je bilo drevo že dlje časa suho, poškodovano ali nestabilno. V prvem primeru lahko gre za posledico naravnega dogodka, ki ga lastnik drevesa ni mogel preprečiti. V drugem primeru pa se lahko presoja, ali bi bilo mogoče škodo preprečiti z ustreznim vzdrževanjem ali pravočasno odstranitvijo drevesa.
Tudi slovenska sodna praksa poudarja, da lastnik drevesa ni odgovoren za vsako škodo, ki nastane zaradi njegovega padca. Pri presoji se upošteva, ali je ravnal s potrebno skrbnostjo in ali bi ob običajni skrbnosti lahko preprečil padec drevesa in nastanek škode. Če je šlo za izreden in objektivno nepredvidljiv dogodek, odgovornost ni samoumevna. Če pa je bilo drevo očitno nevarno in lastnik kljub temu ni ukrepal, se lahko presoja njegova odškodninska odgovornost.
Lastništvo drevesa samo po sebi še ne določa odgovornosti
Velikokrat se domneva, da za škodo vedno odgovarja lastnik drevesa. V resnici lastništvo samo po sebi še ne pomeni, da bo moral povrniti nastalo škodo.
Če drevo raste na sosedovi parceli, to še ne pomeni, da je sosed avtomatično odgovoren za poškodovano streho ali drugo škodo. Enako velja tudi v obratni smeri, če drevo z vaše parcele pade na sosedovo nepremičnino. Pri vsakem primeru je treba presoditi okoliščine dogodka, predvsem razlog za padec drevesa in ravnanje njegovega lastnika pred škodnim dogodkom.
Iz katerega zavarovanja se lahko krije škoda?
Če sosedovo drevo poškoduje vašo nepremičnino ali vaše drevo poškoduje sosedovo, nas večinoma zanima, iz katere police se krije nastala škoda. Enotnega odgovora ni, saj je odvisen od okoliščin posameznega dogodka.
ČE DREVO PODRE NEURJE ALI DRUG IZREDEN VREMENSKI DOGODEK, se škoda praviloma najprej obravnava iz zavarovanja poškodovane nepremičnine, če polica vključuje ustrezno kritje.
ČE SE UGOTOVI, DA JE BILO DREVO ŽE PRED PADCEM NEVARNO IN LASTNIK ZANJ NI USTREZNO SKRBEL, se lahko presoja njegova odškodninska odgovornost. V takšnem primeru lahko pride v poštev zavarovanje odgovornosti iz hišne in zemljiške posesti, če ga ima lastnik sklenjenega.
ČE ZAVAROVALNICA IZPLAČA ŠKODO IZ ZAVAROVANJA POŠKODOVANE NEPREMIČNINE, lahko v določenih primerih sama preveri, ali obstaja podlaga za uveljavljanje zahtevka proti odgovorni osebi oziroma njeni zavarovalnici.
Kateri način bo uporabljen v konkretnem primeru, je odvisen od ugotovljenih okoliščin in pogojev zavarovalne police.
Kaj lahko vpliva na presojo odgovornosti?
Obligacijski zakonik določa, da je za nastanek odškodninske odgovornosti pomembno, ali je oseba ravnala s potrebno skrbnostjo. Pri drevesih to pomeni predvsem vprašanje, ali je lastnik vedel oziroma bi moral vedeti, da drevo predstavlja nevarnost, in ali bi bilo mogoče padec drevesa in škodo preprečiti (https://pisrs.si/sodnaPraksa?idECLI=ECLI:SI:VSLJ:2019:II.CP.38.2019 ).
Pri tem se lahko upoštevajo različne okoliščine, na primer:
- ali je bilo drevo vidno suho, poškodovano ali nagnjeno,
- ali je kazalo druge znake, da predstavlja nevarnost,
- ali je lastnik za takšno stanje vedel oziroma bi moral vedeti,
- ali je bil padec drevesa posledica izrednega vremenskega dogodka.
To ne pomeni, da mora lastnik redno pregledovati vsako drevo na svoji parceli ali preprečiti vsako možnost padca. Od njega pa se pričakuje običajna skrbnost. Če je drevo vidno suho, močno poškodovano, nagnjeno ali kaže druge znake, da predstavlja nevarnost za okolico, je smiselno pravočasno ukrepati.
Če vas zanima, kako je odgovornost lastnika nepremičnine urejena tudi pri drugih škodnih dogodkih, si lahko preberete članek Kaj pomeni odgovornost iz hišne in zemljiške posesti?
Kako je s kritjem iz zavarovanja nepremičnine?
Ko drevo poškoduje hišo ali drug objekt, je pomembno preveriti tudi, katera kritja vključuje zavarovanje nepremičnine.
Številne police krijejo škodo, ki nastane zaradi neurja ali drugih vremenskih nevarnosti, vendar se obseg kritja med zavarovalnicami razlikuje. Zato ni mogoče splošno trditi, da bo zavarovanje vedno krilo škodo zaradi padca drevesa ali da je ne bo krilo nikoli.
Pomembno je preveriti, katere nevarnosti so vključene v zavarovanje in pod kakšnimi pogoji se posamezen škodni dogodek obravnava kot zavarovalni primer.
Preberite tudi Kdaj zavarovanje krije popravilo strehe in kdaj ne?, kjer je podrobneje pojasnjeno, kako zavarovalnice obravnavajo različne vrste poškodb strehe.
Kaj storiti po padcu drevesa?
Po škodnem dogodku je najprej treba poskrbeti za varnost ljudi in preprečiti nastajanje dodatne škode. Če obstaja nevarnost nadaljnjega podiranja drevesa ali njegovih delov, je priporočljivo območje zavarovati in po potrebi poklicati pristojne službe.
Pred odstranitvijo drevesa je smiselno fotografirati poškodbe na objektu in, če je mogoče, tudi položaj drevesa. Fotografije in druge informacije o dogodku lahko olajšajo prijavo škode ter kasnejše ugotavljanje okoliščin, v katerih je do nje prišlo.
Ob prijavi škode si pripravite:
- fotografije poškodovanega objekta in padlega drevesa,
- okviren čas nastanka škodnega dogodka,
- podatke o vremenskih razmerah, če so pomembne,
- podatke o lastniku zemljišča, če drevo ni raslo na vaši parceli,
- številko zavarovalne police.
Zaključek
Pri padcu drevesa na hišo ali drugo nepremičnino ni mogoče že na prvi pogled določiti, kdo bo nosil stroške nastale škode. Na odločitev vplivajo razlog za padec drevesa, njegovo stanje pred škodnim dogodkom, ravnanje lastnika in pogoji zavarovalne police.
Če pride do takšnega dogodka, je priporočljivo škodo čim prej prijaviti zavarovalnici in ji omogočiti, da ugotovi dejansko stanje ter način obravnave škodnega primera. Tako boste najhitreje izvedeli, katera kritja veljajo v vašem primeru in kako bo potekal nadaljnji postopek.
VIRI IN LITERATURA:
https://pisrs.si/sodnaPraksa?idECLI=ECLI:SI:VSLJ:2019:II.CP.38.2019
Preberi še ostale članke
20. oktobra, 2026
Kako je urejeno zavarovanje atrija pri pritličnem stanovanju?
Stanovanja v pritličju imajo pogosto tudi atrij, ki ga lastniki uporabljajo kot podaljšek bivalnega prostora. Ker je ograjen in ga uporablja le eno stanovanje, marsikdo domneva, da je tudi pravno del stanovanja. Vendar to ni vedno res.
14. oktobra, 2026
Kako je urejeno zavarovanje nepremičnine za Airbnb in Booking?
Oddajanje nepremičnine preko platform, kot sta Airbnb in Booking.com, je v Sloveniji vse pogostejše. Lastniki pri tem največ pozornosti namenijo registraciji dejavnosti, davčnim obveznostim in pripravi nastanitve za goste, precej manj pa vprašanju, ali obstoječe zavarovanje nepremičnine še ustreza takšnemu načinu uporabe.
6. oktobra, 2026
Ali je domača polnilnica za avto vključena v zavarovanje?
Domača polnilnica za avto je ena najpogostejših rešitev za polnjenje električnega vozila, saj omogoča polnjenje doma in večjo prilagodljivost pri vsakodnevni uporabi vozila. Ker predstavlja pomembno naložbo, se lastniki pogosto sprašujejo, kako je z njenim zavarovanjem.


