
Kazalo vsebin:
Oddajanje nepremičnine preko platform, kot sta Airbnb in Booking.com, je v Sloveniji vse pogostejše. Lastniki pri tem največ pozornosti namenijo registraciji dejavnosti, davčnim obveznostim in pripravi nastanitve za goste, precej manj pa vprašanju, ali obstoječe zavarovanje nepremičnine še ustreza takšnemu načinu uporabe.
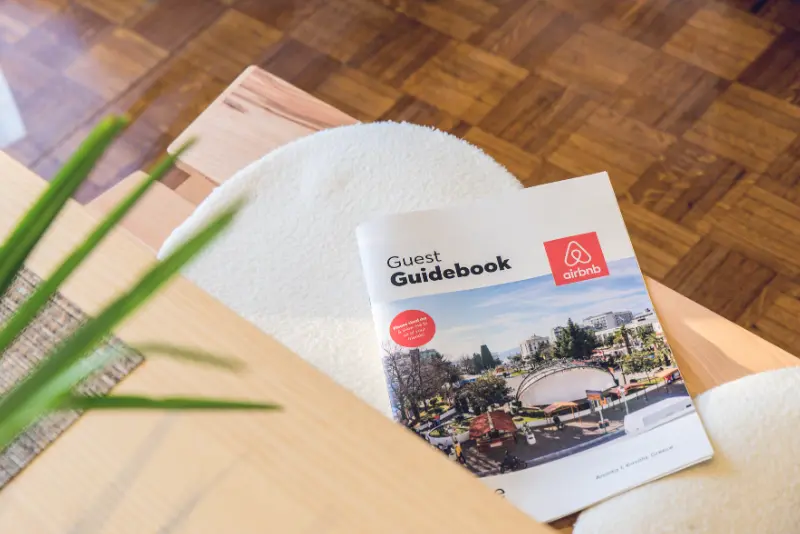
Čeprav je nepremičnina enaka, se z vidika zavarovanja lahko spremeni način njene uporabe. Prav zato je pred začetkom kratkotrajnega oddajanja smiselno preveriti, ali obstoječe zavarovanje nepremičnine še zagotavlja ustrezno kritje in ali je treba zavarovalnico o spremembi obvestiti.
Ali potrebujete posebno zavarovanje za Airbnb ali Booking?
Slovenska zakonodaja ne določa posebnega zavarovanja, ki bi ga morali skleniti izključno zato, ker nepremičnino oddajate preko Airbnb ali Booking.com. Prav tako ni splošnega pravila, da običajno zavarovanje doma v takem primeru preneha veljati.
To pa ne pomeni, da način oddajanja nima vpliva na zavarovanje.
Kratkotrajno turistično oddajanje pomeni drugačen način uporabe nepremičnine kot običajno bivanje ali dolgoročni najem. Če nepremičnino oddajate turistom kot registrirano dejavnost, je priporočljivo preveriti, ali obstoječa zavarovalna pogodba še ustreza dejanskemu načinu uporabe in ali imajo splošni pogoji glede tega posebna določila. V Sloveniji je turistično oddajanje urejeno z zakonodajo o gostinski dejavnosti in ga je treba opravljati pod predpisanimi pogoji (https://www.fu.gov.si/zivljenjski_dogodki_prebivalci/oddajam_stanovanje_preko_airbnb_in_bookinga).
Kakšna dodatna tveganja prinaša kratkotrajno oddajanje?
Kratkotrajno oddajanje nepremičnine se razlikuje od običajne uporabe doma ali dolgoročnega najema. Gostje se pogosteje menjajo, nepremičnino uporablja več različnih oseb, zato se lahko pojavijo tudi drugačne okoliščine, ki vplivajo na zavarovalno tveganje.
Poleg škode zaradi požara, izliva vode ali neurja lahko pride tudi do poškodb notranje opreme, izgube ključev, vandalizma ali odškodninskih zahtevkov gostov. Ali so takšni primeri vključeni v zavarovanje, je odvisno od zavarovalne pogodbe in pogojev posamezne zavarovalnice.
Prav zato je pred začetkom oddajanja priporočljivo preveriti, ali obstoječa polica ustreza načinu uporabe nepremičnine. Nekatere zavarovalnice imajo za kratkotrajno turistično oddajanje posebna določila ali dodatna kritja, druge pa takšna tveganja obravnavajo v okviru obstoječih zavarovanj.
Zakaj je pomembno obvestiti zavarovalnico?
Pri zavarovanju nepremičnine je pomembno, da podatki na polici odražajo dejansko stanje. Če se način uporabe objekta bistveno spremeni, je priporočljivo o tem obvestiti zavarovalnico.
To ne pomeni nujno, da boste morali skleniti novo zavarovanje. V nekaterih primerih zadostuje prilagoditev obstoječe police ali preveritev, ali so obstoječa kritja še primerna za kratkotrajno oddajanje.
Takšen pregled je smiseln predvsem zato, ker se lahko obseg kritij, izključitve ali dodatna kritja med posameznimi zavarovalnicami razlikujejo.

Kaj običajno krije zavarovanje nepremičnine?
Če je nepremičnina ustrezno zavarovana, se osnovna premoženjska kritja praviloma ne spremenijo samo zato, ker v njej začasno bivajo gostje.
Odvisno od sklenjene police lahko zavarovanje vključuje kritja za škodo zaradi:
- požara,
- udara strele,
- eksplozije,
- neurja,
- toče,
- izliva vode,
- drugih nevarnosti, ki so vključene v zavarovalno pogodbo.
Ali posamezna škoda dejansko predstavlja zavarovalni primer, je vedno odvisno od okoliščin dogodka in pogojev konkretne police.
Kaj je dobro preveriti pred začetkom oddajanja?
Pred začetkom oddajanja nepremičnine preko Airbnb ali Booking.com je priporočljivo preveriti nekaj vprašanj.
Med drugim:
- ali je zavarovalnica seznanjena z načinom uporabe nepremičnine,
- ali polica vključuje odgovornost lastnika nepremičnine,
- ali zavarovalna vsota ustreza trenutni vrednosti objekta in opreme,
- ali obstajajo posebne izključitve za opravljanje dejavnosti.
Takšen pregled lahko pomaga preprečiti nesporazume, če pride do škodnega dogodka.
Kaj pa škoda, ki jo povzroči gost?
Odgovor je odvisen od vrste škode, okoliščin nastanka in pogojev zavarovalne pogodbe.
Če gost po nesreči povzroči škodo na opremi ali objektu, je treba najprej preveriti, ali gre za škodni dogodek, ki je krit po polici. V določenih primerih lahko pride v poštev tudi odgovornost povzročitelja škode ali zaščita, ki jo za določene rezervacije zagotavljajo posamezne platforme. Obseg teh zaščit ni enak zavarovanju in se razlikuje glede na pogoje posamezne platforme, zato jih ni smiselno obravnavati kot nadomestilo za ustrezno zavarovanje nepremičnine.
Tudi Airbnb gostiteljem priporoča, naj se pri zaščiti nepremičnine ne zanašajo izključno na program AirCover. Platforma poudarja, da AirCover ni nadomestilo za zavarovanje nepremičnine ali zavarovanje odgovornosti, zato je priporočljivo preveriti, ali obstoječa zavarovalna polica krije škodo oziroma odgovornost, povezano s kratkotrajnim oddajanjem (https://www.airbnb.si/help/article/3142).
Ali je odgovornost lastnika vključena v zavarovanje?
Če v nepremičnini bivajo gostje, je priporočljivo preveriti tudi zavarovanje odgovornosti.
Odgovornost lastnika nepremičnine lahko pride v poštev, če bi gost utrpel škodo zaradi pomanjkljivega vzdrževanja objekta ali druge okoliščine, za katero bi lahko odgovarjal lastnik.
Ali je takšno kritje že vključeno v zavarovanje doma ali ga je treba skleniti posebej, je odvisno od zavarovalne police. Zato je priporočljivo preveriti obseg kritja še pred začetkom oddajanja.
Zaključek
Oddajanje nepremičnine preko Airbnb ali Booking.com samo po sebi ne pomeni, da obstoječe zavarovanje nepremičnine ne velja več. Ker pa gre za drugačen način uporabe nepremičnine, je priporočljivo preveriti, ali obstoječa zavarovalna pogodba še ustreza dejanskemu stanju in ali so potrebne kakšne prilagoditve.
Če nepremičnino že oddajate ali to šele načrtujete, lahko skupaj pregledamo vašo obstoječo polico, preverimo obseg kritij in po potrebi predlagamo ustrezne spremembe. Tako boste vedeli, da je zavarovanje prilagojeno načinu uporabe vaše nepremičnine.
VIRI IN LITERATURA:
https://www.fu.gov.si/zivljenjski_dogodki_prebivalci/oddajam_stanovanje_preko_airbnb_in_bookinga
Preberi še ostale članke
6. oktobra, 2026
Ali je domača polnilnica za avto vključena v zavarovanje?
Domača polnilnica za avto je ena najpogostejših rešitev za polnjenje električnega vozila, saj omogoča polnjenje doma in večjo prilagodljivost pri vsakodnevni uporabi vozila. Ker predstavlja pomembno naložbo, se lastniki pogosto sprašujejo, kako je z njenim zavarovanjem.
25. septembra, 2026
Kaj vključuje zavarovanje električnega vozila?
Električna vozila so v zadnjih letih postala pomemben del slovenskega voznega parka. Poleg vprašanj o dosegu, polnjenju in vzdrževanju se lastniki ali bodoči kupci pogosto zanimajo tudi, ali električni avtomobil potrebuje drugačno zavarovanje kot vozilo z motorjem z notranjim izgorevanjem.
25. septembra, 2026
Kdo sklene zavarovanje hiše, če je več solastnikov?
Hiša je lahko v lasti več oseb, zato se ob sklenitvi zavarovanja pogosto pojavi vprašanje, kdo ga sploh lahko sklene in kako je z zavarovanjem, če ima vsak lastnik le določen solastniški delež. Nejasnosti se običajno pojavijo tudi ob škodi, ko ni jasno, ali je dovolj, da ima zavarovanje hiše sklenjen le eden od solastnikov, ali morajo biti vanj vključeni vsi.


