
Kazalo vsebin:
Kolo se pogosto uporablja za vsakodnevne poti, rekreacijo ali daljše izlete, tudi v tujini. Pri tem večina uporabnikov ne razmišlja posebej o zavarovanju, dokler ne pride do kraje, poškodbe ali prometne nesreče. Takrat se pokaže, da zaščita ni samoumevna in da obstoječa zavarovanja ne krijejo vedno vseh situacij.
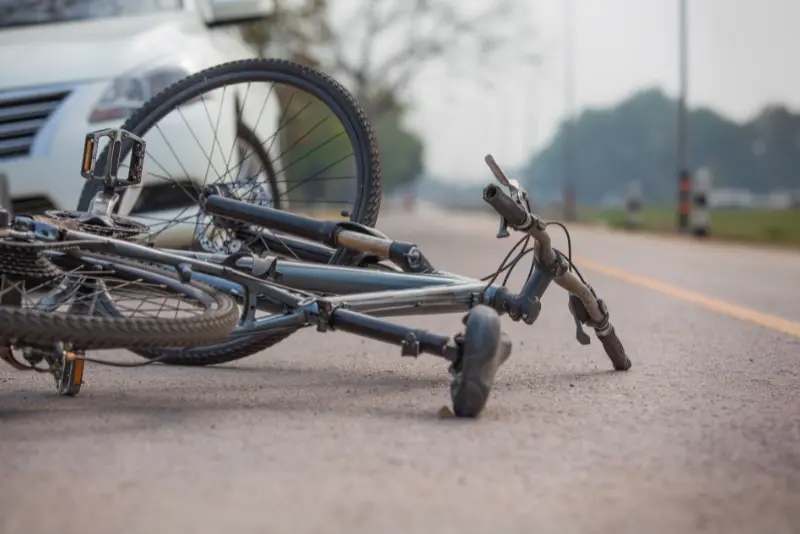
Zavarovanje kolesa ni enotno urejeno, ampak obstaja več različnih oblik kritja, ki se med seboj razlikujejo po obsegu in pogojih. Nekatera zavarovanja veljajo le v določenih primerih, druga imajo omejitve glede kraja uporabe ali načina varovanja kolesa. V nadaljevanju so pojasnjene osnovne možnosti, kaj lahko zavarovanje kolesa krije in kje se najpogosteje pokažejo razlike med posameznimi rešitvami.
Ali je zavarovanje kolesa obvezno?
Zavarovanje kolesa kot takega ni obvezno. Kolo lahko uporabljate brez posebnega zavarovanja, ne glede na to, ali gre za običajno ali električno kolo.
Kljub temu pa obstaja pomembna razlika med tem, ali je zavarovano samo kolo ali odgovornost kolesarja. Če s kolesom povzročite škodo drugi osebi ali na tujem premoženju, zanjo odgovarjate sami. V takih primerih lahko pride v poštev zavarovanje odgovornosti, ki ni nujno vezano na kolo, ampak na posameznika.
To pomeni, da zavarovanje kolesa ni zakonska obveznost, lahko pa je smiselna zaščita, predvsem pri dražjih kolesih ali pogosti uporabi. Razlika med tem, kaj je obvezno in kaj priporočljivo, se običajno pokaže šele ob konkretni škodi.
Kaj krije zavarovanje kolesa in kaj ne?
Ko se odloča za zavarovanje kolesa, je smiselno najprej razumeti, da ne obstaja eno enotno kritje, ki bi pokrivalo vse situacije. Različne police so namenjene različnim tveganjem, zato je obseg kritja odvisen od tega, kaj je dejansko vključeno.
Najpogosteje zavarovanje kolesa krije krajo, poškodbe in v določenih primerih tudi vandalizem. Pri kraji so pogoji praviloma natančno določeni, predvsem glede načina varovanja. Kolo mora biti zaklenjeno z ustrezno ključavnico, pogosto pa tudi pritrjeno na fiksni objekt. Če ti pogoji niso izpolnjeni, se lahko zgodi, da škoda ni priznana.
Pri poškodbah je pomembno razlikovati med različnimi situacijami. Nekatera zavarovanja krijejo poškodbe zaradi padca ali trka, druga le določene vrste nezgod. Obseg kritja je pri tem vedno odvisen od izbrane police.
Zavarovanje kolesa lahko krije:
- krajo kolesa,
- poškodbe zaradi padca ali trka,
- vandalizem.
Ne krije pa nujno:
- kraje, če kolo ni bilo ustrezno zaklenjeno,
- obrabe ali poškodb zaradi redne uporabe,
- škode, ki ni zajeta v pogojih police.
Razlika med tem, kaj je vključeno in kaj ne, je pogosto odvisna od podrobnosti v pogojih. Zato je smiselno preveriti, kako so opredeljene posamezne situacije in kakšne so zahteve za priznanje škode.
Kako je z zavarovanjem kolesa v tujini?
Uporaba kolesa v tujini je vedno pogostejša, predvsem pri izletih, dopustih ali športnih aktivnostih. Pri tem se pogosto predpostavlja, da zavarovanje kolesa avtomatično velja tudi izven Slovenije, kar pa ni vedno enoznačno.
Večina zavarovanj sicer vključuje širše območje veljavnosti, vendar so lahko prisotne omejitve glede trajanja bivanja, načina uporabe ali vrste škode. Pri kraji je lahko pomembno tudi, kje je bilo kolo shranjeno, na primer ali je bilo na javnem mestu ali v nastanitvi.
Zato je smiselno preveriti, ali zavarovanje kolesa velja tudi v tujini in pod kakšnimi pogoji. To še posebej velja za daljša potovanja ali uporabo kolesa v turističnih krajih, kjer je tveganje za krajo pogosto večje.
Kje ljudje najpogosteje naredijo napako?
Napake pri zavarovanju kolesa so podobne kot pri drugih vrstah zavarovanj. Najpogosteje ne gre za to, da zavarovanja ni, ampak da ni jasno, kaj dejansko krije.
Pogosta situacija je prepričanje, da je kolo vključeno v zavarovanje stanovanja ali hiše. To lahko velja, vendar običajno le za določene primere, na primer krajo iz zaklenjenega prostora, ne pa tudi za krajo na javnem mestu.
Če je kolo zavarovano iz naslova zavarovanja nepremičnine, velja tudi preveriti, do katere zavarovalne vsote je krito. Večina polic namreč določa najvišji znesek izplačila za posamezno kolo (običajno 4000€). Če je njegovo vrednost višja od te zavarovalne vsote, je priporočljivo, da na to opozorite že ob sklepanju zavarovanja, saj se lahko kolo posebej vključi v polico oziroma se ustrezno prilagodi zavarovalna vsota. V nasprotnem primeru se ob škodnem dogodku praviloma izplača največ znesek, določen v zavarovalni pogodbi.
Druga pogosta napaka je povezana z varovanjem kolesa. Če pogoji glede zaklepanja niso izpolnjeni, se lahko zgodi, da škoda ni priznana, ne glede na to, da je zavarovanje sklenjeno.
Težave nastanejo tudi pri pričakovanjih glede poškodb. Vsa zavarovanja ne krijejo padcev ali nezgod, zato je smiselno preveriti, ali je takšno kritje vključeno.
Kaj preveriti pred uporabo kolesa?
Preden se odločite za zavarovanje kolesa ali se zanesete na obstoječe kritje, je smiselno preveriti nekaj osnovnih stvari.
Najprej, ali zavarovanje kolesa vključuje krajo in pod kakšnimi pogoji. Nato, ali krije tudi poškodbe in v katerih primerih. Pomembno je tudi, ali velja v tujini in ali obstajajo omejitve glede uporabe ali shranjevanja kolesa.
Tak pregled omogoča, da imate jasen pregled nad tem, kaj je vključeno in kje so morebitne omejitve. V primeru škode to pomeni manj negotovosti in bolj predvidljiv potek reševanja.
Zaključek
Zavarovanje kolesa ni obvezno, vendar se njegova vloga pokaže takrat, ko pride do kraje, poškodbe ali škode do drugih. V takih primerih razlika med tem, kaj je vključeno in kaj ne, ni več teoretična, ampak neposredno vpliva na stroške, ki jih nosi lastnik.
Različne oblike zavarovanja pokrivajo različna tveganja, zato je smiselno, da je jasno, ali gre za zaščito kolesa, odgovornost do drugih ali kombinacijo obojega. Pri tem so pomembni tudi pogoji, pod katerimi zavarovanje velja, predvsem glede varovanja kolesa in območja uporabe.
Če imate kolo v redni uporabi ali gre za vrednejše kolo, je smiselno preveriti, kakšno kritje imate urejeno in ali ustreza načinu uporabe. Tako je ob morebitni škodi jasno, kako se situacija rešuje in na kaj lahko računate.
VIRI IN LITERATURA:
https://www.t-2.net/novice/nasveti-za-zavarovanje-koles-skirojev
Preberi še ostale članke
9. septembra, 2026
Kdaj zavarovanje vozila krije samo del škode in ne vsega?
Pri zavarovanju vozila se veliko vprašanj pojavi šele takrat, ko pride do škode. Do takrat se zdi, da je zavarovanje vozila ustrezno urejeno, potem pa se izkaže, da določeni deli škode niso vključeni, čeprav so nastali v istem dogodku.
25. avgusta, 2026
Povračilo stroškov zobozdravstvenih storitev v tujini
Zobozdravstvene storitve v tujini so v zadnjih letih vse pogostejša izbira, predvsem zaradi krajših čakalnih dob ali nižjih cen. Veliko ljudi se za posege, kot so ortodontski aparati, protetika ali večja popravila zob, odloča v državah, kot je Hrvaška.

12. avgusta, 2026
Kdaj vam pripada povračilo stroškov zdravljenja v tujini?
Zdravljenje v tujini je lahko nujno ali načrtovano, v obeh primerih pa se pogosto pojavi vprašanje, kdo krije stroške in ali jih je mogoče dobiti povrnjene. V Sloveniji je povračilo stroškov zdravljenja v tujini vezano predvsem na pravila obveznega zdravstvenega zavarovanja, ki ga ureja Zavod za zdravstveno zavarovanje Slovenije.


